Динамичен, балансиран или консервативен? Как да прецениш риска си, каква пенсия да очакваш и какво става, ако не избереш до 30 ноември 2026 г.
От 2027 г. при втория пенсионен стълб ще можеш да избираш как да се управляват натрупаните ти пенсионни средства: в динамичен, балансиран или консервативен подфонд.
Затова въпросът е: кой подфонд съответства на твоите цели и на отношението ти към риска?
Какво са пенсионните мултифондове?
Досега всеки универсален пенсионен фонд (УПФ) управляваше парите по един общ модел.
Динамичен, балансиран и консервативен подфонд
Сега ще има три подфонда:
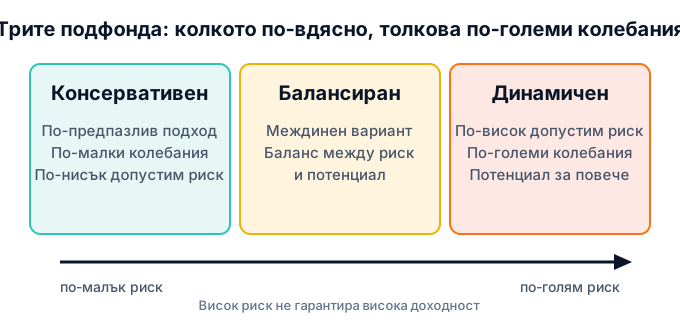
- Динамичен - по-висок риск и по-големи колебания.
- Балансиран - междинен вариант.
- Консервативен - по-предпазлив подход с по-нисък риск.
Повече риск може да даде по-висока доходност в дългосрочен план, но не я гарантира.
По-консервативният подход също не гарантира доходност.
Как работи сложната лихва в УПФ
Пенсионните спестявания са проект за десетилетия.
Доходността се натрупва не само върху вноските ти, но и върху вече натрупаната доходност.
Пример: 70 евро на месец за 35 години
Вноска 70 евро на месец (около 5% от средна заплата), условна доходност 5% нето и такса 3,75% върху всяка вноска.
- Внесено: 29 400 евро
- Натрупано на 65 г.: около 76 500 евро
- Над 47 000 евро идват от доходност
В действителност вноската расте със заплатата, затова сумата обикновено е по-висока.
Колебанията по пътя: доходността не е права линия
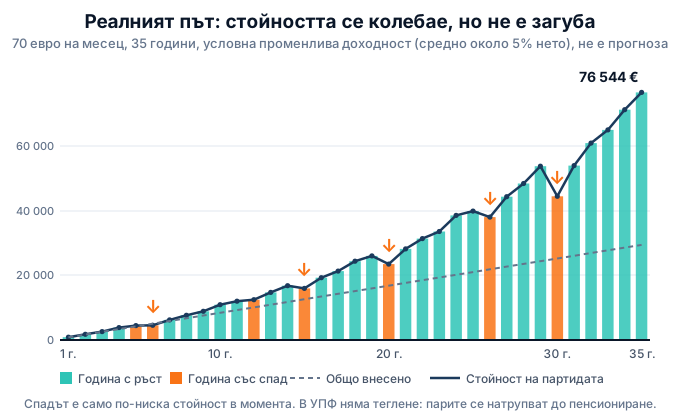
Доходността се мени всяка година:
Защо спадът не е загуба
Партидата просто струва по-малко в момента и се възстановява с времето, ако не изтеглиш парите по средата на спада.
Това важи само за стандартните фондове, където можеш да теглиш по всяко време.
В УПФ няма теглене, има само акумулиране до пенсиониране.
Вноските в УПФ започват от първата ти работа и продължават автоматично. Времето е даденост, а реално зависи от теб в кой подфонд ще се натрупват парите.
Числата са илюстрация, не гарантират резултат.
Каква ще е пенсията от УПФ на 65 г.
В УПФ не теглиш суми.
Натрупаното се превръща в пожизнена пенсия, която получаваш до края на живота си.
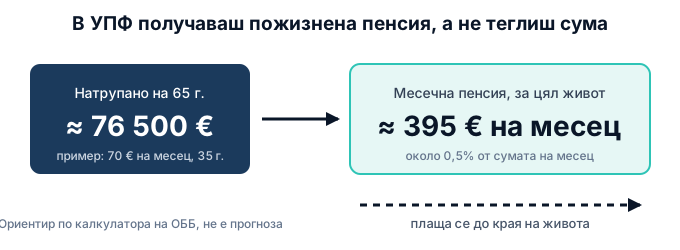
- По калкулатора на ОББ Пенсионноосигуряване пенсията е около 0,5% от натрупаната сума на месец.
- При 35 000 евро на 65 г. това е около 180 евро на месец.
- При 76 500 евро (примера по-горе) е около 395 евро на месец.
Колкото повече е натрупаното, толкова по-висока е пенсията.
Затова изборът на подфонд през годините има пряко значение за нея.
Изчисли своята прогнозна пенсия от УПФ
С калкулатора на ОББ Пенсионноосигуряване въвеждаш своя доход, натрупана сума и очаквана доходност и виждаш приблизителна пенсия. Калкулаторът отчита и таксите на фонда.
Отвори калкулатора →Калкулаторът е на ОББ Пенсионноосигуряване. Изчисленията са примерни и не гарантират бъдещи резултати.
Как да избереш подходящ подфонд
Въпросникът за инвестиционен риск
Пенсионните дружества подготвят въпросници, които помагат да разбереш отношението си към риска.
Те не обещават най-високата доходност. Оценяват какъв риск и какви временни спадове можеш да понесеш.
Резултатът се гледа заедно с възрастта, времето до пенсия и значението на тези пари за бъдещия ти доход.
Четири въпроса към себе си
1. Колко време остава до пенсията?
Колкото е по-кратко, толкова по-важно е да ограничиш колебанията.
2. Как бих реагирал при спад?
Лесно е да приемаш риска, когато пазарите растат.
Много по-трудно е, когато партидата намалява. Реалистичната оценка на реакцията ти е важна.
В УПФ няма по-ранно теглене или допълнително довнасяне, за разлика от обикновените фондове или доброволните (ДПФ). Не можеш да изтеглиш парите при спад, нито да добавиш, когато искаш. Затова избери подфонд, чиито колебания наистина можеш да понесеш.
3. Колко разчитам на втората пенсия?
Ако това е основният ти бъдещ доход, готовността за риск е различна, отколкото ако имаш други спестявания.
4. Разбирам ли подфонда?
Прочети инвестиционната политика, рисковете, таксите и резултатите му. Миналата доходност не гарантира бъдеща.
Какво се случва, ако не избера подфонд
Срок за заявление за избор на подфонд
Заявление можеш да подадеш от 1 септември до 30 ноември 2026 г. (по информация на КФН).
Служебно разпределение по възраст
Ако не подадеш заявление, парите ти се разпределят по възраст към 1 януари 2027 г.:
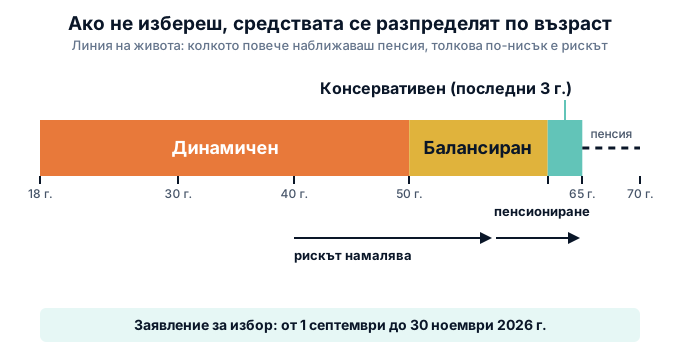
- До 50 г. - динамичен
- От 50 г. до 3 г. преди пенсия - балансиран
- Последните 3 г. преди пенсия - консервативен
Ако ти остават до 3 години до пенсия, изборът ти е само консервативният подфонд.
В кой УПФ съм осигурен?
Провери в електронните услуги на НАП.
Консултация за пенсионните мултифондове в София
Изборът не е сравнение на проценти.
Решава се как ще се управляват парите за бъдещата ти пенсия. Реши информирано, а не по обещания или по избора на познати.
Аз съм лицензиран пенсионноосигурителен посредник към ОББ Пенсионноосигуряване и КФН.
Мога да ти обясня подфондовете, да обсъдим риска и да те насоча в процедурата за избор.
Място: офис на ДЗИ, бул. „Витоша“ 90, София.
Запиши час: 0888 633 699, svetoslav@lesnifinansi.bg или онлайн среща.
Материалът е с информационна цел, не гарантира доходност и не е индивидуална препоръка за конкретен подфонд. Реши след запознаване с официалните документи на пенсионното дружество.
Източник: КФН - Всичко, което трябва да знаете за мултифондовия модел.
Информацията в тази статия е с информационна цел и не представлява финансов съвет или препоръка за конкретна инвестиция. Всяко инвестиционно решение носи риск. Консултирай се с лицензиран финансов специалист, преди да предприемеш действия.